
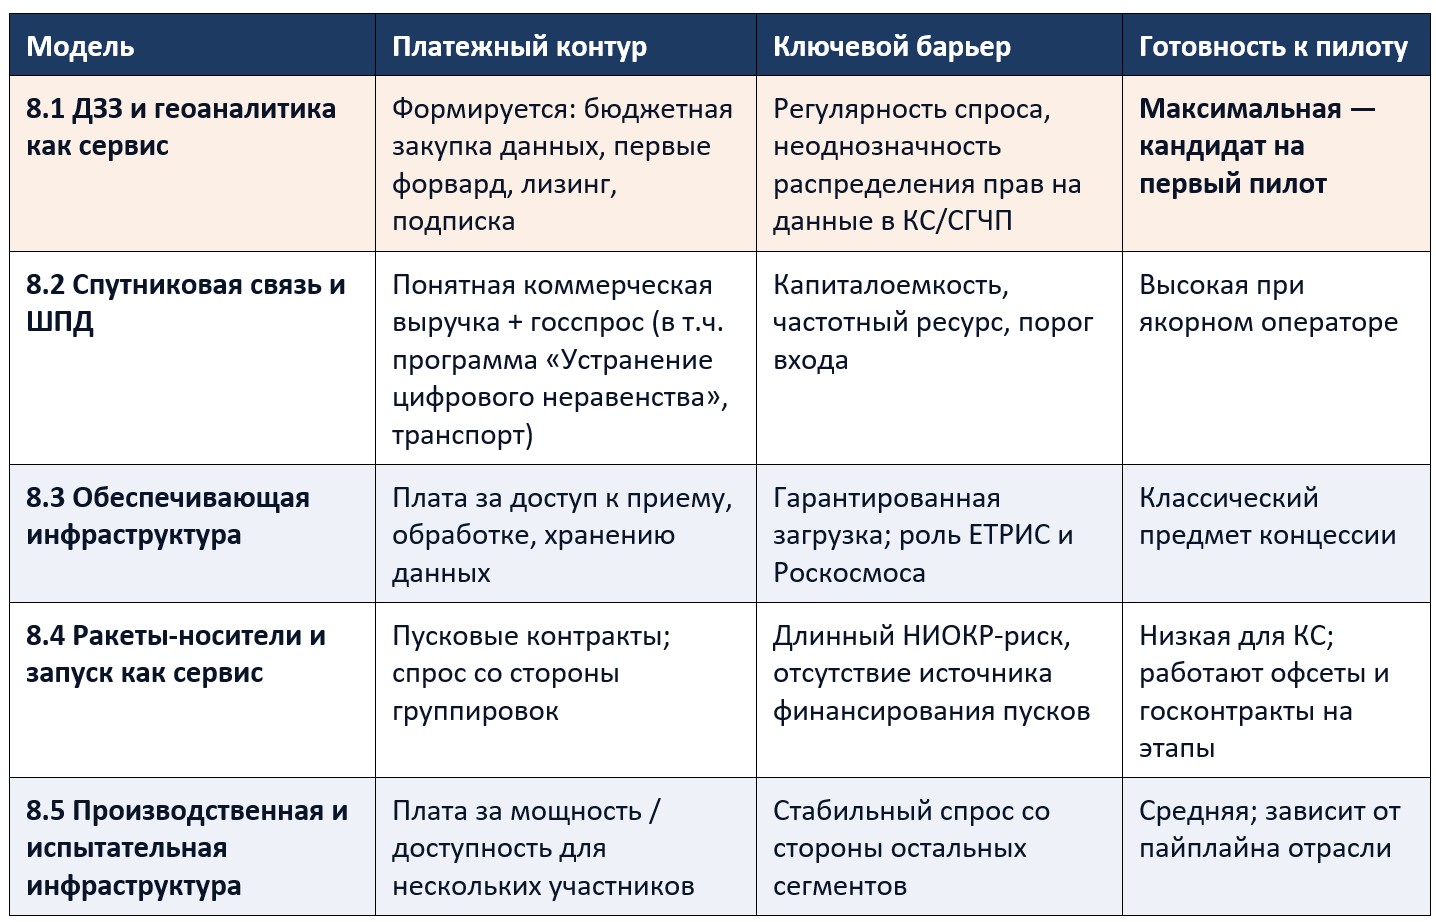
Пригодность проекта для ГЧП определяется не технологией и не значимостью направления, а структурой: можно ли описать объект соглашения, кто выступает заказчиком, откуда идет выручка, как распределяются риски. Поэтому исследование оперирует категорией проектной модели. Пять моделей радикально различаются по зрелости платежного контура — и требуют разной очередности запуска.
ДЗЗ: наиболее зрелая модель
Модель EOaaS (данные и аналитика как сервис) опирается на платность данных, федеральный фонд, бюджетные ассигнования, первый форвардный контракт на выкуп данных, первую лизинговую сделку по спутникам, подписочную модель ГТЛК. Рынок данных ДЗЗ, по оценкам, озвученным в Совете Федерации, должен вырасти в шесть раз — примерно до 31 млрд рублей. Ценность КС/СГЧП здесь — превращение разовых закупок в длинное обязательство: концедент фиксирует многолетний объем и параметры сервиса, частная сторона создает и восполняет группировку. Именно эта модель — главный кандидат на первый пилотный проект.
Связь: большая экономика с высоким порогом
Глобальный рынок низкоорбитального ШПД быстро растет; направление direct-to-device (прямая связь спутника со смартфоном) оценивается как перспективное, но пока находится на ранней стадии — коммерческого рынка фактически нет, а часть спроса перетягивают беспилотные системы. В России развертывается группировка «Рассвет» (первые аппараты созданы на частные средства), оператором которой уже подписаны первые соглашения с операторами связи и РЖД. Для ГЧП-структурирования ключевой вопрос — совмещение коммерческой выручки с публичным спросом (устранение цифрового неравенства, связь на транспортных коридорах) и режим частотного ресурса.
Космическая обеспечивающая инфраструктура: нужна гарантированная загрузка
Станции приема, центры обработки и хранения данных, ЦУП-мощности, а также космический ретрансляционный сегмент (спутники-ретрансляторы типа «Луч») — комплексы с понятным составом, ближе всего стоящие к традиционному предмету концессии. Мировой тренд Ground Segment as a Service (AWS Ground Station, KSAT) показывает применимость сервисного подхода к таким проектам. При этом не все участники рынка считают концессию оптимальной формой для наземного сегмента. Российская специфика — встроенность в контур ЕТРИС ДЗЗ и необходимость гарантированной загрузки: без якорного контракта наземный объект не окупается.
Средства выведения: право на риск и вопрос «кто платит за пуск»
Самая рискованная модель: созданию ракеты предшествует длительный этап НИОКР, на котором проектное финансирование неприменимо. Мировой опыт (87% пусков — коммерческие операторы) показывает роль государства как якорного заказчика. Для России реалистичный маршрут — комбинированная поддержка: гранты и госконтракты на измеримые этапы (эскизный проект, огневые испытания, первый пуск) с сохранением прав на РИД за инвестором, офсетные контракты с якорным заказчиком, концессия — для стартовой инфраструктуры, увязанной с пусковыми контрактами. Сквозная проблема всех спутниковых моделей — источник финансирования пусков. Исследование описывает четыре возможные конструкции (централизованная закупка пусковой услуги, субсидия, включение в цену сервиса, отнесение на частную сторону) и настаивает: предсказуемое правило важнее конкретного варианта.
Производство и испытания: инфраструктура коллективного пользования
Дефицит доступных испытательных мощностей — барьер, который напрямую влияет на инвестиционную зрелость проектов: без подтвержденных испытаний банк не может оценить технологический риск. Модель — производственно-испытательные комплексы коллективного пользования (по образцу NASA Stennis, британского NSTF, российских инициатив ЦНИИмаш, МФТИ, ИНТЦ) с платой за доступность мощности. Экономика зависит от стабильного спроса со стороны остальных четырех сегментов.